W tym artykule:
- Sprawdzenie OC w UFG krok po kroku
- Sprawdzenie polisy OC po numerze rejestracyjnym
- Sprawdzenie OC po numerze VIN
- Gdzie sprawdzić, w jakim TU ubezpieczony jest samochód?
- Ważność OC – jak sprawdzić, do kiedy działa polisa?
- Kiedy przydaje się sprawdzenie OC?
- Kiedy OC wygasa i nie odnawia się automatycznie?
- Brak danych o polisie w UFG – co może oznaczać?
- Samochód bez ważnego OC – co dalej?
- Konsekwencje przerwy w ubezpieczeniu OC
Chcesz szybko sprawdzić, czy auto ma ważne ubezpieczenie OC? Najszybszym i całkowicie bezpłatnym sposobem jest skorzystanie z bazy Ubezpieczeniowego Funduszu Gwarancyjnego (UFG). Wystarczy znać numer rejestracyjny lub numer VIN pojazdu, aby w kilka sekund uzyskać informację o aktualnej polisie. Jak to zrobić krok po kroku? Podpowiadamy.
Najważniejsze informacje:
- Aby sprawdzić polisę OC na stronie ufg.pl, wystarczy wpisać numer rejestracyjny lub VIN pojazdu. Usługa jest w 100% darmowa i nie wymaga zakładania konta ani podawania danych osobowych.
- System UFG wskazuje, czy pojazd posiadał ważne OC w wskazanym dniu, podaje numer polisy oraz pełną nazwę ubezpieczyciela (np. PZU, Warta, Ergo Hestia). Nie udostępnia natomiast danych osobowych właściciela auta.
- UFG potwierdza ważność ubezpieczenia na dany dzień. Aby poznać dokładny dzień wygaśnięcia własnej polisy, najlepiej skorzystać z aplikacji mObywatel (usługa mPojazd) lub serwisu historiapojazdu.gov.pl.
- Ubezpieczenie wygasa i NIE przedłuża się automatycznie w przypadku przejęcia polisy po poprzednim właścicielu (OC zbywcy), braku spłaty wszystkich rat za dotychczasowe OC oraz przy polisach krótkoterminowych (np. 30-dniowych).
- Komunikat o braku danych nie zawsze oznacza brak ubezpieczenia. Powodem może być błąd w numerze, opóźnienie ubezpieczyciela w przekazaniu wpisu do UFG lub niedawne przerejestrowanie pojazdu.
- Brak zawarcia umowy ubezpieczenia na czas, nawet przy 1 dniu przerwy, wiąże się z dotkliwymi karami finansowymi nakładanymi przez UFG (sięgającymi kilku tysięcy złotych w zależności od długości przerwy i typu pojazdu).
Sprawdzenie OC w UFG krok po kroku
Aby sprawdzić ważność polisy OC w UFG, nie musisz się rejestrować ani logować. Cały proces zajmuje mniej niż minutę. Oto kolejne kroki, które musisz wykonać:
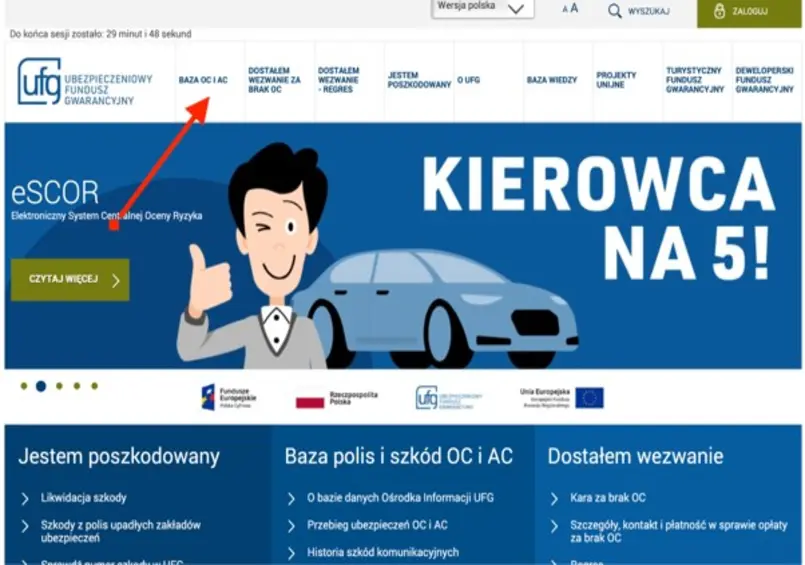
- 1Wejdź na ufg.pl. Naciśnij przycisk Baza OC i AC umieszczony na pasku w górnej części ekranu.
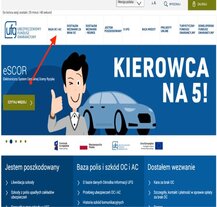
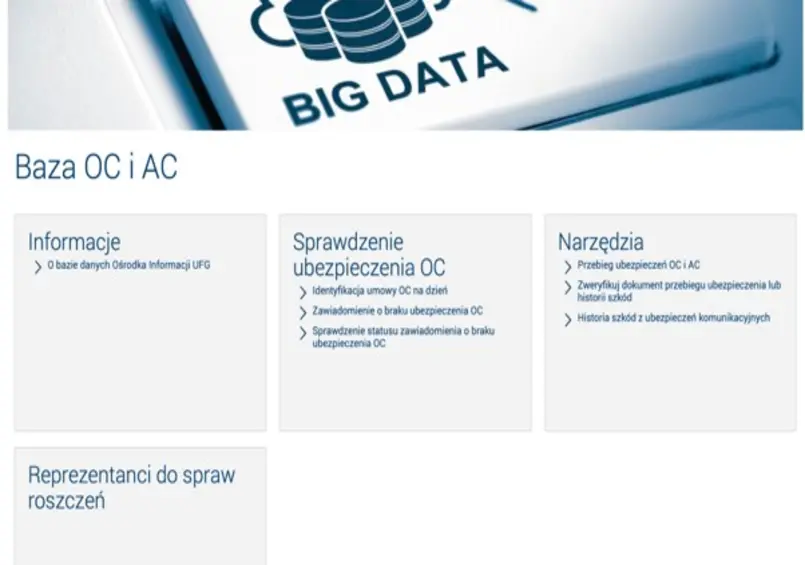
- 2Wejdź w zakładkę Sprawdzenie ubezpieczenia OC.
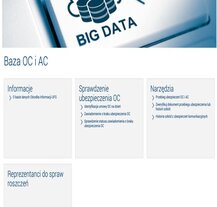
- 3Wybierz, czy szukasz po numerze rejestracyjnym, czy po VIN. Wypełnij wymagane dane i naciśnij przycisk Dalej.
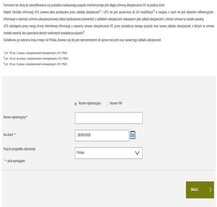
- 4Potwierdź, że jesteś człowiekiem i sprawdź wyniki.
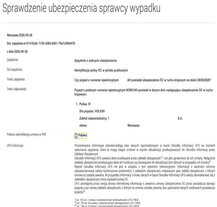
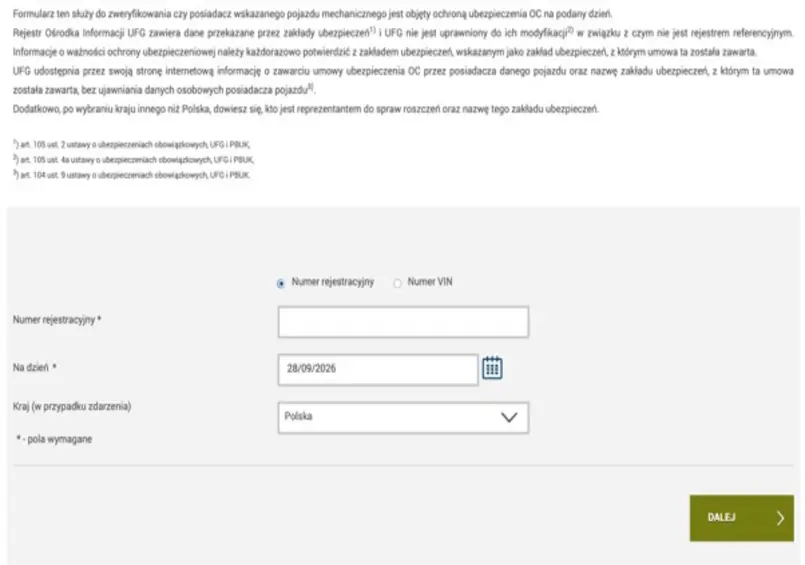
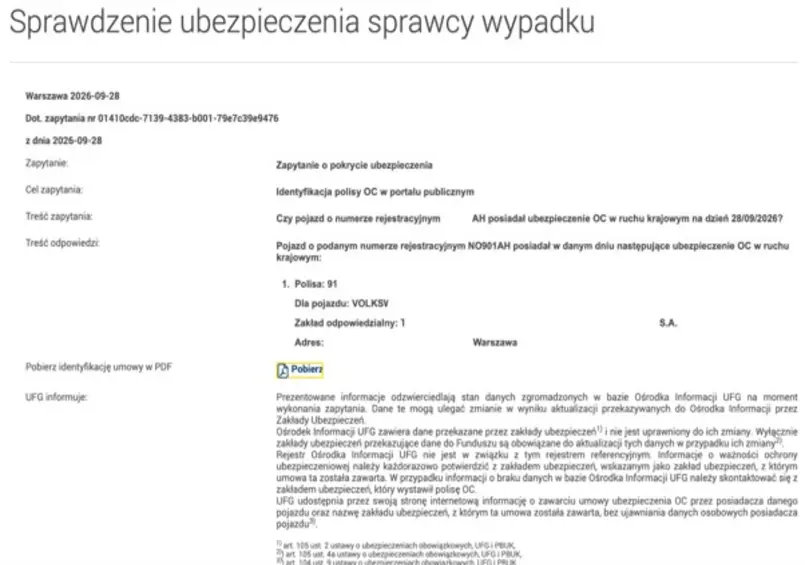
Co zobaczysz w wynikach: informację, czy pojazd miał ważną umowę OC we wskazanym dniu, nazwę ubezpieczyciela i numer polisy. Czasem pojawia się też marka i model auta. Jeśli wskażesz kraj inny niż Polska, narzędzie pokaże dodatkowo reprezentanta ds. roszczeń.
Czego nie zobaczysz: danych osobowych właściciela. Imię, nazwisko i adres są niedostępne dla osób postronnych.
Zobacz również: Jak sprawdzić historię pojazdu po numerze VIN?
Sprawdzenie polisy OC po numerze rejestracyjnym
Wpisanie numeru rejestracyjnego to najwygodniejsza i najczęściej wybierana metoda. Wystarczy podać ciąg liter i cyfr z tablicy rejestracyjnej (np. bez spacji i znaków specjalnych). Pamiętaj jednak, że jeśli auto miało niedawno zmieniane tablice, nowa rejestracja mogła jeszcze nie trafić do bazy danych UFG. W takiej sytuacji niezawodny okaże się numer VIN.
Sprawdzenie OC po numerze VIN
Numer VIN (Vehicle Identification Number) to unikalny, 17-cyfrowy numer identyfikacyjny pojazdu. Wyszukiwanie po numerze VIN jest dokładniejsze i zapobiega błędom w przypadku zmiany tablic rejestracyjnych czy pomyłki w zapisie numeru rejestracyjnego. Numer VIN znajdziesz w dowodzie rejestracyjnym (pole E), na tabliczce znamionowej pojazdu lub na podszybiu.
Gdzie sprawdzić, w jakim TU ubezpieczony jest samochód?
Jeśli chcesz się dowiedzieć, w której firmie ubezpieczeniowej (np. PZU, Warta, Ergo Hestia, Link4, Uniqa) ubezpieczony jest dany pojazd, UFG jest najlepszym źródłem. System bezpłatnie wskazuje pełną nazwę towarzystwa ubezpieczeniowego.
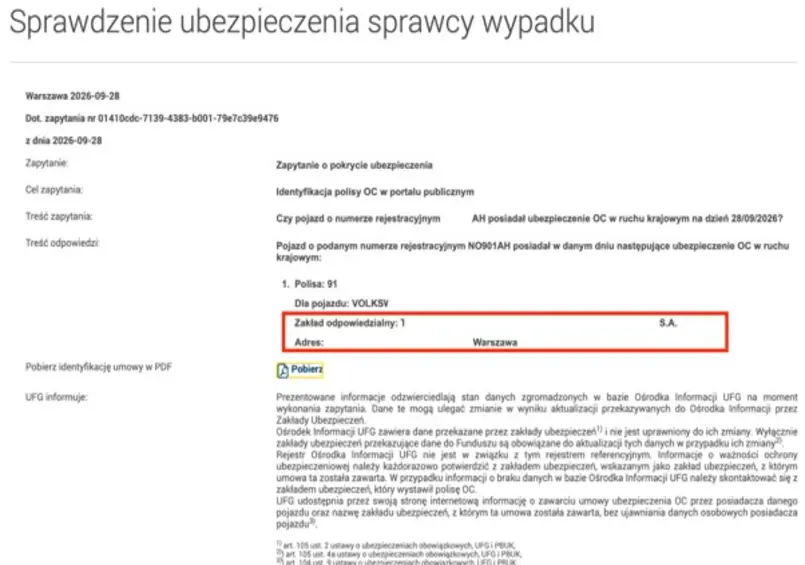
Informacja ta przydaje się m.in.:
- poszkodowanemu w kolizji, aby wiedzieć, do jakiego zakładu ubezpieczeń zgłosić wniosek o odszkodowanie;
- kupującemu używany samochód, aby potwierdzić, w jakiej firmie dotychczasowy właściciel kontynuował ubezpieczenie.
Ważność OC – jak sprawdzić, do kiedy działa polisa?
Portal UFG odpowiada na pytanie, czy pojazd jest ubezpieczony na dany dzień, jednak nie wyświetla bezpośrednio dokładnej daty ważności polisy. Jak więc sprawdzić, do kiedy działa OC?
W zależności od sytuacji możesz skorzystać z kilku dedykowanych rozwiązań:
| Usługa/baza | Do czego służy? | Jakie dane są potrzebne? | Najlepsza do: |
|---|---|---|---|
UFG | Weryfikacja obecnego OC i nazwy ubezpieczyciela | Nr rejestracyjny lub VIN | Sprawdzenia OC sprawcy kolizji lub dowolnego auta |
mObywatel | Podgląd własnych dokumentów pojazdu | Logowanie profilem zaufanym | Sprawdzenia dokładnej daty końca OC własnego auta |
Historia Pojazdu | Raport o historii i stanie prawnym auta | Nr rejestracyjny, VIN, data 1. rejestracji | Weryfikacji auta przed zakupem |
Własne OC w aplikacji mObywatel
Jeśli jesteś właścicielem lub współwłaścicielem pojazdu, najszybszym sposobem na sprawdzenie dokładnej daty wygaśnięcia polisy jest aplikacja mObywatel (usługa mPojazd). Znajdziesz tam:
- dokładny dzień, do którego ważne jest OC,
- dane ubezpieczyciela i numer polisy,
- przypomnienie o zbliżającym się terminie badania technicznego i końca OC.
Historia Pojazdu jako dodatkowe źródło informacji
Bezpłatny serwis rządowy HistoriaPojazdu.gov.pl pozwala na pobranie raportu o pojeździe. Oprócz danych o przebiegu czy liczbie właścicieli, raport zawiera sekcję dotyczącą ubezpieczenia OC – znajdziesz tam informację, czy auto posiada aktualną polisę oraz kiedy przypada termin jej odnowienia.
Chcesz sprawdzić historię pojazdu z kraju i zagranicy? Najpopularniejsze w przypadku sprowadzanych aut są dwa rozwiązania: skorzystanie z płatnych dekoderów VIN, które są dostępne w internecie, albo udanie się do ASO, czyli do Autoryzowanej Stacji Obsługi.
Kiedy przydaje się sprawdzenie OC?
Weryfikacja polisy OC w bazie danych przydaje się przede wszystkim gdy:
- chcesz kupić używane auto. Przed podpisaniem umowy koniecznie zweryfikuj stan ubezpieczenia. Auto bez ważnego OC nie może legalnie poruszać się po drogach publicznych. Dodatkowo po zakupie musisz podjąć decyzję: korzystasz z OC zbywcy do końca okresu umowy czy wypowiadasz polisę i kupujesz nowe ubezpieczenie;
- będziesz poszkodowany w kolizji lub wypadku. Gdy dojdzie do stłuczki, sprawdź numer polisy sprawcy w bazie UFG na miejscu zdarzenia. Zapobiegnie to podaniu nieprawdziwych danych lub spisaniu oświadczenia z nieaktywnym numerem polisy;
- chcesz sprawdzić ważność ubezpieczenia swojego auta. Gdy zapomnisz, do kiedy ważne jest Twoje ubezpieczenie, a nie masz pod ręką papierowego dokumentu polisy – szybki wgląd do aplikacji lub bazy danych uchroni Cię przed ewentualną przerwą w ochronie.
Zobacz również: Do kiedy mam OC? Jak sprawdzić ważność ubezpieczenia auta?
Kiedy OC wygasa i nie odnawia się automatycznie?
Większość polis OC w Polsce przedłuża się automatycznie na kolejne 12 miesięcy, jeśli opłacisz pełną składkę i nie złożysz wypowiedzenia. Są jednak kluczowe wyjątki, kiedy OC wygasa i NIE odnowi się samoczynnie.
OC przejęte po zakupie auta
To najważniejsza i najczęstsza pułapka na kierowców! Jeśli kupujesz używany samochód i korzystasz z polisy poprzedniego właściciela (tzw. OC zbywcy), polisa ta wygaśnie z ostatnim dniem okresu, na jaki została zawarta. Nie przedłuży się automatycznie na kolejny rok. Musisz przed tym terminem samodzielnie wykupić nową polisę OC na swoje dane.
Pozostałe sytuacje wymagające zawarcia nowej polisy
OC nie odnowi się automatycznie również w przypadkach, gdy:
- 1nie opłaciłeś wszystkich rat za dotychczasową polisę OC (np. przy płatności w 2 lub 4 ratach);
- 2polisa ma charakter krótkoterminowy (np. 30-dniowe OC komisowe lub dla aut sprowadzonych z zagranicy);
- 3ogłoszono upadłość lub likwidację towarzystwa ubezpieczeniowego.
Zobacz również: Kiedy trzeba kupić ubezpieczenie graniczne?
Brak danych o polisie w UFG – co może oznaczać?
Gdy wpisujesz numer rejestracyjny lub VIN w portalu UFG i otrzymujesz komunikat o braku danych, nie musi to od razu oznaczać, że auto nie ma ubezpieczenia.
Możliwe przyczyny braku wyników w UFG:
- Błąd we wpisanych danych. Sprawdź, czy w numerze VIN lub rejestracji nie ma literówki (np. litera „O” zamiast cyfry „0”).
- Opóźnienie w przekazaniu danych przez ubezpieczyciela. Zakłady ubezpieczeń mają ustawowy czas na przesłanie informacji o nowej polisie do bazy UFG (zwykle do 14 dni). Jeśli polisa została kupiona wczoraj, może jej jeszcze nie być w systemie.
- Niedawna zmiana numeru rejestracyjnego – auto zostało przerejestrowane i wpis pod nowym numerem nie zdążył się zaktualizować (warto sprawdzić wyszukiwanie po VIN).
- Rzeczywisty brak ważnego OC.
Co zrobić w razie wątpliwości? Jeśli masz wątpliwości co do ważności OC (np. przy kupnie auta lub po kolizji), poproś właściciela o okazanie papierowego/elektronicznego potwierdzenia zawarcia polisy lub skontaktuj się bezpośrednio z danym towarzystwem ubezpieczeniowym.
Samochód bez ważnego OC – co dalej?
Co zrobić, jeśli auto, które sprawdziłeś w UFG nie ma ważnego OC?
Brak OC własnego auta
Jeśli zorientujesz się, że Twoje auto nie ma ważnego OC, musisz jak najszybciej kupić nową polisę. Każdy dzień zwłoki skutkuje karą za brak OC nakładaną przez UFG.. Jej wysokość jest uzależniona od przerwy w ubezpieczeniu oraz rodzaju pojazdu. Szczegółowe stawki znajdziesz w akapicie Konsekwencje przerwy w ubezpieczeniu OC.
Umowę ubezpieczenia OC auta możesz zawrzeć wygodnie online, korzystając z kalkulatora OC samochodu CUK. Zrobisz to o dowolnej porze, także w nocy, kiedy zorientujesz się, że Twoja polisa kończy się kolejnego dnia.
Brak OC sprawcy zdarzenia
Co zrobić, jeśli sprawca kolizji nie ma ważnego OC?
- 1Wezwij na miejsce zdarzenia policję, która formalnie potwierdzi przebieg kolizji i brak polisy sprawcy.
- 2Szkodę możesz zgłosić do dowolnego zakładu ubezpieczeń prowadzącego sprzedaż OC (np. do swojego ubezpieczyciela).
- 3Odszkodowanie wypłaci Ubezpieczeniowy Fundusz Gwarancyjny (UFG).
Zobacz również: Samochód zastępczy z OC sprawcy – na jakich warunkach?
Konsekwencje przerwy w ubezpieczeniu OC
Posiadanie obowiązkowego ubezpieczenia OC pojazdu jest w Polsce wymogiem prawnym. Zakup auta bez OC lub brak ważnej polisy – nawet przez jeden dzień – niesie ze sobą poważne konsekwencje finansowe.
| Długość przerwy w ubezpieczeniu | Samochód osobowy | Samochód ciężarowy/autobus/ciągnik | Inny pojazd (motocykl/ motorower) |
|---|---|---|---|
do 3 dni | 1 920 zł | 2 880 zł | 320 zł |
od 4 do 14 dni | 4 810 zł | 7 210 zł | 800 zł |
powyżej 14 dni | 9 610zł | 14 420 zł | 1 600 zł |
Zobacz również: Przepisanie OC na nowego właściciela po kupnie pojazdu
FAQ – najczęściej zadawane pytania o sprawdzenie OC w UFG
- 1
Czy sprawdzenie OC w UFG jest bezpłatne?
Tak, usługa sprawdzania ważności polisy OC na stronie UFG jest całkowicie bezpłatna dla każdego użytkownika.
- 2
Czy trzeba logować się do UFG?
Nie, sprawdzenie polisy OC nie wymaga zakładania konta, logowania ani podawania swoich danych osobowych.
- 3
Czy UFG pokazuje dane właściciela pojazdu?
Nie. Baza UFG ze względu na przepisy o ochronie danych osobowych nie udostępnia imienia, nazwiska ani adresu właściciela pojazdu. Wyświetla jedynie dane dotyczące samej polisy, ubezpieczyciela i pojazdu.
- 4
Czy można sprawdzić OC motocykla, quada lub przyczepy?
Tak, w bazie UFG można sprawdzić status OC dla każdego pojazdu mechanicznego podlegającego obowiązkowi ubezpieczenia – w tym motocykli, skuterów, quadów, przyczep, naczep czy ciągników rolniczych. Wystarczy podać ich numer rejestracyjny lub VIN.
Oceń artykuł