W tym artykule:
- Co obejmuje ubezpieczenie jachtu?
- Czy ubezpieczenie jachtu jest obowiązkowe?
- Ubezpieczenie łodzi i jachtu – czym różni się zakres ochrony?
- Ubezpieczenie jachtu morskiego
- Ubezpieczenie jachtu motorowego
- Co wpływa na cenę ubezpieczenia jachtu?
- Ubezpieczenie jachtu a udział w regatach
- Ubezpieczenie sprzętu i rzeczy osobistych na jachcie
- Gdzie i jak ubezpieczyć jacht? Sprawdź ofertę CUK!
Własny jacht, czarter na wakacje czy weekendowa wyprawa łodzią motorową – każda z tych sytuacji generuje inne ryzyka i może wymagać innego zakresu ochrony. Ubezpieczenie jachtu nie sprowadza się tylko do jednej polisy: może obejmować casco jednostki, OC armatora lub użytkownika, ochronę skippera, załogi i rzeczy osobistych. Znaczenie ma też to, gdzie i jak pływasz. Sprawdź, co może obejmować ubezpieczenie jachtu, kiedy warto zadbać o OC, jak chronić skippera i załogę oraz od czego zależy cena polisy.
Najważniejsze informacje:
- Ubezpieczenie jachtu może obejmować casco, OC oraz ochronę kapitana i załogi. Zakres zależy od konkretnego produktu.
- Casco chroni przede wszystkim samą jednostkę i wskazane wyposażenie, ale np. kradzież może wymagać rozszerzenia ochrony.
- OC jachtu chroni przed finansowymi skutkami szkód wyrządzonych osobom trzecim podczas użytkowania jednostki.
- Przy jachtach rekreacyjnych casco i OC są co do zasady dobrowolne, ale inne zasady dotyczą określonych jachtów komercyjnych.
- Skipper powinien sprawdzić, czy polisa jednostki obejmuje jego odpowiedzialność; przy czarterze może być potrzebne osobne OC.
- Przy jachtach morskich szczególne znaczenie mają strefa żeglugi, zakres terytorialny oraz ochrona podczas rejsu i postoju.
- Cena ubezpieczenia zależy m.in. od wartości i rodzaju jachtu, zakresu ochrony, strefy żeglugi i historii szkód.
- Udział w regatach może wymagać dodatkowego rozszerzenia lub spełnienia warunków określonych przez ubezpieczyciela.
Co obejmuje ubezpieczenie jachtu?
Ubezpieczenie jachtu może obejmować kilka rodzajów ochrony, dobieranych do jednostki, sposobu jej użytkowania i potrzeb właściciela lub armatora. Najczęściej chodzi o casco chroniące sam jacht, OC związane z odpowiedzialnością za szkody wyrządzone osobom trzecim oraz ochronę osób znajdujących się na pokładzie. Poszczególne elementy mogą być dostępne w ramach jednego produktu, pakietu albo jako dodatkowe rozszerzenia – zależnie od warunków konkretnej oferty.
Casco jachtu
Casco jachtu służy przede wszystkim ochronie samej jednostki oraz tych elementów wyposażenia, które zostały objęte umową. W zależności od zakresu może obejmować szkody powstałe m.in. wskutek kolizji, wejścia na mieliznę, pożaru, działania sił natury czy innych nagłych zdarzeń przewidzianych w OWU.
Zakres casco nie zawsze jest taki sam. Ochrona przed kradzieżą jachtu, silnika czy określonego wyposażenia może być włączona do danego wariantu albo wymagać rozszerzenia. Warto też sprawdzić, czy ubezpieczenie działa nie tylko podczas żeglugi, ale również np. w czasie postoju, zimowania, wodowania lub transportu jednostki.
OC jachtu
Ubezpieczenie OC jachtu chroni przed finansowymi skutkami odpowiedzialności za szkody wyrządzone osobom trzecim w związku z posiadaniem lub użytkowaniem jednostki. Może mieć znaczenie np. wtedy, gdy podczas manewrowania dojdzie do uszkodzenia innego jachtu, łodzi, nabrzeża albo gdy wskutek zdarzenia ucierpi inna osoba.
Zakres OC zależy od warunków konkretnej polisy. Trzeba zwrócić uwagę przede wszystkim na to, kto jest objęty ochroną, jaka jest suma gwarancyjna i na jakim obszarze działa ubezpieczenie. Ma to szczególne znaczenie, gdy z jachtu korzystają także inne osoby niż właściciel.
Ubezpieczenie załogi
Ochrona samego jachtu nie oznacza automatycznie ochrony osób znajdujących się na pokładzie. Ubezpieczenie może więc zostać uzupełnione o NNW kapitana i członków załogi, które (zgodnie z warunkami umowy) może zapewniać świadczenie w razie następstw nieszczęśliwego wypadku.
Przy rejsach zagranicznych warto dodatkowo sprawdzić ochronę kosztów leczenia i assistance. Może ona wynikać z produktu przeznaczonego dla jachtów albo z osobnego ubezpieczenia turystycznego. Taka polisa ma jednak charakter uzupełniający wobec ochrony jednostki i odpowiedzialności cywilnej – nie zastępuje casco ani OC jachtu.
Czy ubezpieczenie jachtu jest obowiązkowe?
W przypadku jachtów wykorzystywanych rekreacyjnie ubezpieczenie casco i OC co do zasady jest dobrowolne. Właściciel może więc sam zdecydować, czy chce objąć ochroną jednostkę oraz swoją odpowiedzialność za szkody wyrządzone podczas jej użytkowania.
Inne zasady dotyczą jednak określonych jachtów komercyjnych. Przepisy ustawy o bezpieczeństwie morskim przewidują w takich przypadkach obowiązek posiadania OC zawodowego prowadzącego jacht oraz NNW obejmującego osoby znajdujące się na pokładzie. Dlatego przy komercyjnym wykorzystaniu jednostki trzeba sprawdzić, jakie obowiązki wynikają z jej przeznaczenia i sposobu eksploatacji.
Kiedy warto wykupić OC jachtu?
OC jachtu warto wykupić nawet wtedy, gdy jednostka jest używana wyłącznie rekreacyjnie. Podczas manewrowania, postoju w porcie czy rejsu może bowiem dojść do uszkodzenia innej jednostki, infrastruktury albo wyrządzenia szkody osobie trzeciej. Odpowiednio dobrane OC pozwala ograniczyć ryzyko pokrywania takich roszczeń z własnych środków.
Czy skipper potrzebuje osobnej ochrony?
Skipper powinien sprawdzić, czy ubezpieczenie jednostki rzeczywiście obejmuje jego odpowiedzialność podczas prowadzenia jachtu. Jest to szczególnie ważne przy jachtach czarterowanych lub należących do innych osób. Jeśli zakres ochrony jest niewystarczający, warto rozważyć osobne OC skippera lub konkretne ubezpieczenie żeglarskie, które zabezpiecza odpowiedzialność osoby prowadzącej daną jednostkę.
Ubezpieczenie łodzi i jachtu – czym różni się zakres ochrony?
Ubezpieczenie łodzi nie musi różnić się od ubezpieczenia jachtu tylko dlatego, że jednostkę określamy inną nazwą. W praktyce o tym, jak zostanie zakwalifikowana do ubezpieczenia, decydują definicje zawarte w OWU oraz jej cechy i przeznaczenie. Produkty przeznaczone dla jachtów mogą obejmować jednostki żaglowe, motorowe i żaglowo-motorowe, a w zależności od oferty także np. RIB-y, skutery wodne czy inny sprzęt wodny.
Przy wyborze ochrony ważniejsze od potocznego określenia „łódź” lub „jacht” są więc m.in. rodzaj i wartość jednostki, sposób jej użytkowania oraz akwen, po którym będzie pływać. Ubezpieczenie łodzi może zapewniać podobne rodzaje ochrony jak polisa dla jachtu – np. casco, OC czy ochronę osób na pokładzie – jeśli przewidują to warunki konkretnego produktu. Dlatego przed zawarciem umowy trzeba sprawdzić, czy dana jednostka mieści się w definicji przedmiotu ubezpieczenia i jaki zakres można dla niej wybrać.
Ubezpieczenie jachtu morskiego
Ubezpieczenie jachtu morskiego powinno uwzględniać warunki, w jakich jednostka będzie eksploatowana, oraz obszar planowanej żeglugi. Ochrona może obejmować casco jachtu, OC armatora lub użytkownika, NNW kapitana i załogi, a w niektórych produktach również rzeczy osobiste czy ubezpieczenie kosztów leczenia w podróży.
Ważne:
Zakres należy dopasować przede wszystkim do wartości i rodzaju jednostki, planowanych tras oraz sposobu jej użytkowania. W zależności od umowy ubezpieczenie może działać nie tylko podczas samego rejsu, lecz także w określonych sytuacjach związanych z postojem, remontem czy transportem jachtu.
Ochrona podczas rejsu i postoju
Polisa dla jachtu morskiego może zapewniać ochronę zarówno podczas żeglugi, jak i w czasie postoju w porcie, przystani czy miejscu zimowania, a zależnie od OWU również podczas wodowania, wyciągania jednostki na ląd, remontu lub transportu. Przed zakupem warto więc sprawdzić, w jakich sytuacjach ochrona działa poza samym rejsem i jakie ograniczenia przewiduje ubezpieczyciel.
Jacht na wodach zagranicznych
Przed rejsem poza Polskę trzeba sprawdzić zakres terytorialny polisy, ponieważ ochrona nie musi automatycznie obowiązywać na wszystkich zagranicznych akwenach. Ubezpieczyciele mogą określać konkretne strefy pływania lub wymagać rozszerzenia ochrony na wybrany obszar i czas rejsu. Warto również zadbać o ochronę załogi – zwłaszcza koszty leczenia i assistance za granicą – która może być elementem ubezpieczenia jachtowego albo osobnej polisy turystycznej.
Zobacz również: Koszty leczenia za granicą – jak wybrać sumę ubezpieczenia?
Ubezpieczenie jachtu motorowego
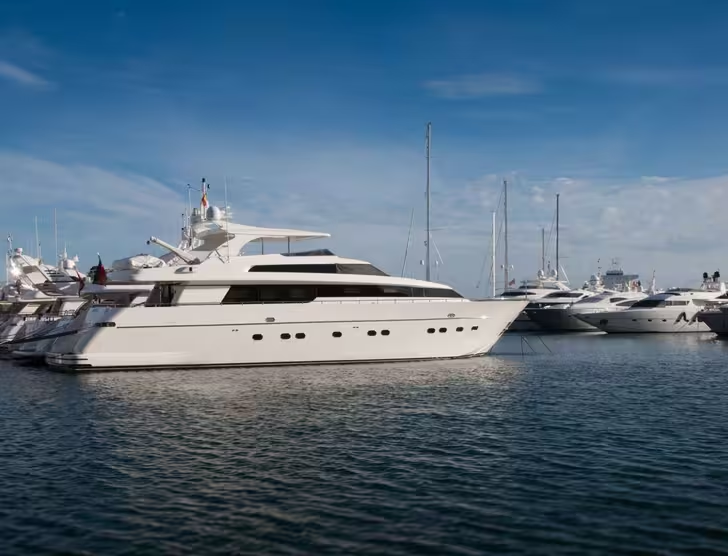
Ubezpieczenie jachtu motorowego może obejmować zarówno ochronę samej jednostki, jak i odpowiedzialność cywilną związaną z jej użytkowaniem. Przy wyborze zakresu warto uwzględnić nie tylko wartość jachtu, ale też jego napęd, wyposażenie, sposób eksploatacji i akwen, po którym będzie pływać. W zależności od produktu ochroną można objąć m.in. kadłub, silnik i wskazane wyposażenie, a także szkody wyrządzone osobom trzecim.
Na co zwrócić uwagę przy wyborze polisy?
Przed zakupem ubezpieczenia jachtu motorowego warto sprawdzić przede wszystkim:
- czy casco obejmuje silnik oraz wyposażenie jednostki;
- czy ochrona działa podczas postoju, wodowania, zimowania i transportu;
- jaki jest zakres OC i wysokość sumy gwarancyjnej;
- na jakim obszarze obowiązuje ubezpieczenie;
- czy kradzież jachtu, silnika lub wyposażenia mieści się w podstawowym zakresie, czy wymaga rozszerzenia;
- jakie wyłączenia odpowiedzialności przewidują OWU.
Co wpływa na cenę ubezpieczenia jachtu?
Cena ubezpieczenia jachtu nie jest stała, ponieważ składka jest wyliczana na podstawie cech konkretnej jednostki oraz wybranego zakresu ochrony. Znaczenie mogą mieć m.in. wartość i rodzaj jachtu, sposób jego użytkowania, strefa żeglugi, okres ubezpieczenia, historia szkód oraz to, czy polisa obejmuje wyłącznie casco, OC czy również dodatkowe ryzyka. Dlatego zamiast kierować się orientacyjną ceną, lepiej porównać zakresy i sprawdzić indywidualną ofertę dla danej jednostki.
Wartość i rodzaj jednostki
Im wyższa wartość jachtu oraz droższe jego wyposażenie, tym większe może być potencjalne zobowiązanie ubezpieczyciela, co wpływa na wysokość składki. Znaczenie ma również rodzaj jednostki – inaczej może być oceniany jacht żaglowy, motorowy czy morski, a także jego wiek, stan techniczny, parametry i sposób eksploatacji.
Zakres ochrony i sumy ubezpieczenia
Na cenę wpływa również to, jakie ryzyka zostaną objęte ochroną oraz na jakie sumy. Szersze casco, wyższa suma gwarancyjna OC, ochrona załogi, rzeczy osobistych czy dodatkowe rozszerzenia mogą podnieść składkę, ale jednocześnie zwiększają zakres zabezpieczenia. Przy porównywaniu ofert warto więc patrzeć nie tylko na cenę, ale też na limity, wyłączenia i zakres odpowiedzialności ubezpieczyciela.
Ubezpieczenie jachtu a udział w regatach
Udział w regatach nie zawsze jest objęty takim samym zakresem jak zwykła żegluga rekreacyjna. Ubezpieczyciel może wymagać wcześniejszego zgłoszenia startu, rozszerzenia umowy albo opłacenia dodatkowej składki. Kluczowe znaczenie ma też to, jak dane towarzystwo definiuje udział w regatach i jakie warunki przewiduje dla takiej aktywności w konkretnym produkcie.
Przed startem warto sprawdzić, czy polisa obejmuje zarówno szkody w jachcie, jak i odpowiedzialność za szkody wyrządzone innym uczestnikom. Znaczenie mają również ewentualne ograniczenia dotyczące wyposażenia żaglowego czy zasad zgłaszania udziału w zawodach.
Przykład:
Jacht używany na co dzień rekreacyjnie zostaje zgłoszony do regat. Jeżeli dany produkt wymaga rozszerzenia ochrony na czas zawodów, brak takiego rozszerzenia może ograniczyć odpowiedzialność ubezpieczyciela za szkodę powstałą podczas wyścigu.
Ubezpieczenie sprzętu i rzeczy osobistych na jachcie
Wyposażenie jachtu i rzeczy należące do załogi nie zawsze są objęte ochroną na tych samych zasadach. W ramach casco ubezpieczenie może obejmować elementy stanowiące wyposażenie jednostki, np. osprzęt, silnik czy zamontowane urządzenia, ale zakres zależy od definicji przyjętych przez ubezpieczyciela. Dodatkowe lub ponadstandardowe wyposażenie może wymagać osobnego zgłoszenia albo rozszerzenia ochrony.
Osobno traktowane są rzeczy osobiste kapitana i członków załogi, takie jak odzież, telefon czy inne przedmioty zabierane na rejs. Taka ochrona bywa dostępna jako dodatkowy zakres i może przewidywać własną sumę ubezpieczenia, limity oraz wyłączenia.
Ważne:
Przed zawarciem umowy warto sprawdzić, co ubezpieczyciel uznaje za wyposażenie jachtu, a co za rzeczy osobiste. Ma to znaczenie zwłaszcza przy drogim sprzęcie elektronicznym, silniku przyczepnym czy wyposażeniu dodatkowym, które nie zawsze jest objęte ochroną automatycznie.
Gdzie i jak ubezpieczyć jacht? Sprawdź ofertę CUK!
Ubezpieczenie jachtu należy odpowiednio dobrać do rodzaju jednostki, jej wartości, sposobu użytkowania oraz akwenu, po którym będzie pływać. Znaczenie ma nie tylko cena polisy, ale przede wszystkim zakres casco i OC, sumy ubezpieczenia, ochrona załogi oraz ewentualne rozszerzenia.
Szczególną uwagę należy zwrócić też na elementy polisy turystycznej w przypadku rejsów wycieczkowych. Najważniejsze są tu NNW oraz koszty leczenia w polisie turystycznej – zwłaszcza przy podróżach zagranicznych.
Nasz doradca pomoże Ci w analizie dostępnych ofert i porównaniu warunków ochrony właściwych dla konkretnego jachtu lub łodzi. Jeśli posiadasz własną przystań, rozważ także OC działalności gospodarczej.
Dzięki wsparciu ekspertów CUK łatwiej ocenisz, która opcja odpowiada Twoim potrzebom i na jakie zapisy OWU warto zwrócić szczególną uwagę. Wybrane ubezpieczenia firmowe możesz również sprawdzić w placówce lub omówić z doradcą telefonicznie.
FAQ – najczęściej zadawane pytania o ubezpieczenie jachtu
- 1
Czy ubezpieczenie jachtu obejmuje kradzież?
Tak, jeśli przewiduje to zakres casco lub odpowiednie rozszerzenie. Warunki ochrony mogą dotyczyć także silnika i wyposażenia.
- 2
Czy OC jachtu działa za granicą?
Tak, jeśli zakres terytorialny polisy obejmuje akwen, na którym znajduje się jacht. Ubezpieczyciele określają strefy pływania, a wyjazd poza Polskę może wymagać odpowiedniego rozszerzenia ochrony.
- 3
Czy można ubezpieczyć jacht tylko na sezon?
Tak, część ubezpieczycieli umożliwia zawarcie umowy na okres krótszy niż rok. Dostępne okresy ochrony zależą jednak od konkretnego produktu, dlatego polisę można dopasować np. do sezonowego użytkowania jednostki.
- 4
Czy ubezpieczenie obejmuje transport jachtu?
Może obejmować również transport lądowy jachtu, jeżeli przewiduje to zakres polisy. Trzeba jednak sprawdzić warunki dotyczące sposobu przewozu, terytorium oraz zdarzeń objętych ochroną podczas transportu.
- 5
Czy polisa obejmuje szkody wyrządzone przez załogę?
Może, jeśli osoby należące do załogi są objęte odpowiednim zakresem OC. Szczegółowe zasady wynikają z OWU.
Oceń artykuł